Grafiknya menanjak, garis yang Anda gambar terlihat rapi, dan jari sudah dekat tombol beli. Lalu Anda membuka laporan keuangan: laba bertambah, tetapi kas dari operasi melemah. Dalam contoh hipotetis ini, apa yang seharusnya dipercaya? Pertanyaan itu menggoda, tetapi grafik dan laporan keuangan memang sedang menceritakan hal yang berbeda.
Analisis teknikal dan fundamental lebih berguna ketika Anda tahu pertanyaan yang hendak dijawab. Daripada memaksa keduanya memberikan lampu hijau, coba gunakan keduanya untuk mencari bagian cerita yang belum lengkap. Latihan berikut membantu menyusun catatan yang dapat diperiksa kembali, bukan menghasilkan rekomendasi transaksi instan.
Dua lensa, dua jenis pertanyaan
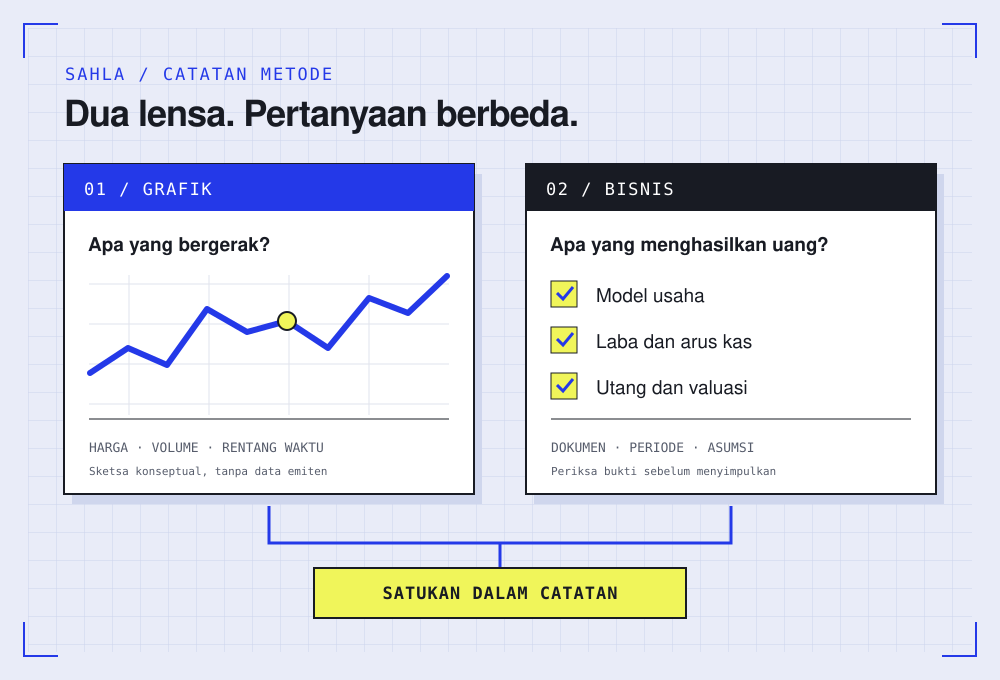
Dalam panduan PANTAU BEI, analisis fundamental berkaitan dengan kinerja perusahaan, industri, dan faktor ekonomi, sedangkan analisis teknikal menggunakan pergerakan harga historis. Laporan keuangan dan grafik sama-sama bisa menjadi bahan penelitian, tetapi jangan menukar fungsi keduanya.
| Lensa | Pertanyaan untuk catatan Anda |
|---|---|
| Fundamental | Bagaimana perusahaan memperoleh laba, menghasilkan kas, dan membiayai usahanya? |
| Teknikal | Bagaimana harga dan volume bergerak dalam rentang waktu yang sedang diamati? |
| Valuasi | Asumsi apa yang dipakai ketika membandingkan harga saham dengan kinerja bisnis? |
| Risiko | Bukti atau kondisi apa yang akan membuat dugaan awal perlu diubah? |
Tabel ini adalah kerangka belajar. Urutan pemeriksaannya boleh disesuaikan dengan pertanyaan Anda; tidak ada kewajiban menemukan jawaban yang mendukung keputusan membeli.
Tetapkan rentang waktu sebelum memilih indikator
Tulis dahulu apa yang ingin dipahami: perubahan usaha beberapa tahun, laporan kuartal terakhir, atau pergerakan harga selama beberapa sesi perdagangan. Setelah itu, tentukan periode data yang akan digunakan. Jangan mencampur kesan dari grafik lima menit dengan kesimpulan tentang kualitas bisnis lima tahun tanpa menjelaskan hubungannya.
Misalnya, Anda ingin mempelajari apakah pertumbuhan usaha diikuti kemampuan menghasilkan kas. Bahan utamanya adalah laporan beberapa periode dan catatan yang menjelaskan perubahan tersebut. Grafik boleh menjadi pelengkap, tetapi tidak dapat menjelaskan sendiri mengapa piutang bertambah atau untuk apa perusahaan menambah pinjaman.
Tambahkan tanggal akses dan sumber setiap data. Catatan sederhana seperti “laporan tahun penuh” atau “harga penutupan pada tanggal tertentu” membantu mencegah dua angka dari periode berbeda dianggap sebanding.
Mulai dari bisnis yang dapat Anda jelaskan
Coba uraikan perusahaan dalam dua kalimat: apa yang dijual, siapa pembelinya, dan biaya utama apa yang harus dibayar. Jika belum bisa, lanjutkan membaca uraian usaha dan informasi segmen. Nama produk yang akrab belum cukup untuk menjelaskan cara perusahaan memperoleh uang.
Panduan PAHAM BEI mengarahkan investor untuk memahami bisnis dan kinerja keuangan, serta menyediakan jalur menuju laporan tahunan, laporan keuangan, dan keterbukaan informasi. Gunakan dokumen resmi emiten atau BEI sebagai bahan utama, kemudian simpan nomor halaman yang mendukung catatan Anda.
Pisahkan informasi yang sudah dilaporkan dari proyeksi manajemen. Contohnya, pembukaan fasilitas baru merupakan kejadian yang dapat diperiksa; besarnya laba tambahan tahun depan masih memerlukan asumsi. Catat keduanya di kolom berbeda agar rencana tidak diam-diam berubah menjadi hasil yang dianggap pasti.
Laba naik, kas tertinggal: berhenti sebentar di sini
Ringkasan IAS 7 dari IFRS Foundation menjelaskan pembagian arus kas menjadi aktivitas operasi, investasi, dan pendanaan. Dalam metode tidak langsung, laba disesuaikan antara lain untuk transaksi nonkas dan perbedaan waktu pengakuan dengan penerimaan atau pembayaran kas. Karena itu, laba dan kas operasi perlu dibaca bersama.
Bayangkan perusahaan fiktif mencatat laba Rp80 miliar dan kas operasi Rp25 miliar dalam satu tahun. Selisihnya Rp55 miliar, tetapi selisih itu sendiri belum membuktikan kecurangan atau bisnis yang buruk. Ia memberi pekerjaan berikutnya: periksa rekonsiliasi arus kas, perubahan piutang, persediaan, dan kewajiban operasional.
Bandingkan dengan periode sebelumnya, lalu cari penjelasan dalam catatan laporan keuangan. Mungkin ada perubahan modal kerja yang perlu dipahami; mungkin masih ada pertanyaan yang belum terjawab. Tuliskan apa yang benar-benar ditemukan. Jangan mengisi kekosongan dengan cerita yang kebetulan cocok dengan grafik.
Kembali ke grafik dengan pertanyaan yang lebih tajam
Penjelasan IDX Islamic tentang analisis teknikal menyebut harga historis, volume transaksi, dan indikator sebagai bahan analisis. Mulailah dari data dasarnya: periode grafik, arah pergerakan yang terlihat, serta aktivitas transaksi yang menyertai perubahan harga.
Untuk latihan, tulis pengamatan tanpa ramalan: “Harga pada rentang yang diamati membentuk titik tertinggi yang lebih tinggi.” Setelah itu baru tulis dugaan Anda, lalu tanyakan bukti apa yang dapat melemahkannya. Memisahkan pengamatan dan tafsir membuat catatan lebih mudah dikoreksi.
Jangan menghitung banyak indikator yang serupa sebagai banyak bukti independen. Jika beberapa alat membaca data harga yang sama, tanyakan informasi tambahan apa yang sebenarnya diberikan masing-masing. Grafik yang tampak mendukung dugaan tetap tidak menjamin bahwa pergerakan berikutnya akan sesuai harapan.
Harga tampak murah? Periksa penyebutnya
Menurut definisi Stock Screener BEI, PER membandingkan harga saham dengan laba per saham. Dalam ilustrasi sederhana, harga Rp1.500 dan laba per saham Rp150 menghasilkan PER 10 kali. Jika laba per saham yang digunakan Rp75, perbandingannya menjadi 20 kali pada harga yang sama.
Angka tersebut adalah contoh hitung, bukan patokan murah atau mahal. Sebelum membandingkan rasio, periksa periode laba, satuannya, dan apakah ada kejadian tidak berulang yang memengaruhi hasil. Perusahaan dengan model bisnis berbeda juga perlu konteks yang berbeda. Satu angka rasio tidak merangkum seluruh kualitas usaha.
Bawa pulang satu halaman yang bisa diuji ulang
Daripada menutup sesi belajar dengan puluhan tangkapan layar, lengkapi catatan singkat berikut:
- Pertanyaan: apa yang sedang saya coba pahami?
- Fakta: data apa yang tersedia, dari sumber dan periode mana?
- Dugaan: penjelasan apa yang sedang saya uji?
- Celah: informasi apa yang belum ditemukan?
- Pembatal: bukti apa yang membuat saya perlu mengubah pendapat?
Jika cerita bisnis dan grafik belum selaras, Anda boleh berhenti pada status “perlu diteliti”. Catatan yang mengakui ketidakpastian lebih mudah diperbaiki daripada keputusan yang hanya mencari pembenaran. Tujuan latihan ini adalah memahami alasan sendiri dan batasnya. Artikel ini merupakan materi edukasi umum, bukan saran membeli atau menjual saham tertentu.